 «Vende en mayo y vete» (sell in May and go away, en su versión inglesa original) es uno de los refranes más viejos de la bolsa. La idea es sencilla: el mercado rinde peor en verano, así que conviene vender en mayo, esperar fuera y volver a comprar en otoño. Bueno en concreto, el 1 de Noviembre (por eso a veces lo llaman el efecto Halloween)
¿Es cierto eso?
Hay muchos estudios sobre este tema
El estudio de referencia lo publicaron en 2002 Sven Bouman y Ben Jacobsen en la American Economic Review. Compararon, en 37 mercados y desde 1970, lo que rentaba cada bolsa de noviembre a abril frente a mayo a octubre. El resultado:
- En 36 de los 37 países, el semestre de invierno (nov–abr) rentó más que el de verano (may–oct).
- La diferencia era estadísticamente significativa al 1% en 10 países y al 10% en una veintena.
- De media, el verano no rentaba poco: rentaba en torno a cero, y a menudo en negativo.
Casi toda la subida histórica de la bolsa se concentra en medio año. En el otro medio año, el inversor asume el riesgo casi a cambio de nada.
El patrón tampoco desapareció al hacerse público. Otros estudios lo confirmaron después:
| Estudio | Periodo | Mercados | Resultados |
|---|---|---|---|
| Bouman y Jacobsen (2002) | 1970–1998 | 37 países | Nov–abr gana a may–oct en 36 de 37 países |
| Andrade y otros (2013) | 1998–2012 | 37 países | El patrón aguanta en los 37; 10% de diferencia en rentabilidad, por semestre |
| Zhang y Jacobsen (2021) | hasta 3 siglos de datos | ~109 países | Invierno renta 4,5% más en promedio; y aún mayor en 82 países |
Es, además, un patrón muy antiguo: en la bolsa de Londres se rastrea desde 1694, y es especialmente fuerte en Europa.
Un cálculo muy citado, que lo publicó la revista Stock Trader’s Almanac, lo muestra claramente: Invirtiendo 10.000 $ en el Dow desde 1950 y durante 50 años, pero solo en uno de los dos semestres:
| 10.000 $ en el Dow desde 1950, invertidos solo en… | Valor final |
|---|---|
| el semestre noviembre–abril | 206.762 $ |
| el semestre mayo–octubre | 17.272 $ |
Vamos, que si eliges el semestre bueno ganas un montón, y en el semestre malo, ganas poquísimo.
De todos modos, este patrón «sell in May», no funciona en todas partes igual:
- En Europa es donde más claro se ve.
- En Estados Unidos es más discutido: al quitar un par de meses extremos (el crash de 1987 y el episodio del fondo LTCM en 1998), el efecto casi se esfuma.
Y si miramos por sectores, en la larga historia americana aparecía en casi todos, pero con intensidad muy distinta:
| Efecto «sell in May» | Sectores |
|---|---|
| Más fuerte | Construcción, maquinaria, acero, textil |
| Más débil | Alimentación, consumo, petróleo, utilities |
Mis propios datos
Vemos por tanto que hay mucha evidencia publicada, pero siempre que puedo, compruebo yo mismo los datos.
Asi que he testeado la inversión en varios índices en el semestre bueno, y lo he comparado con el «comprar & mantener»:
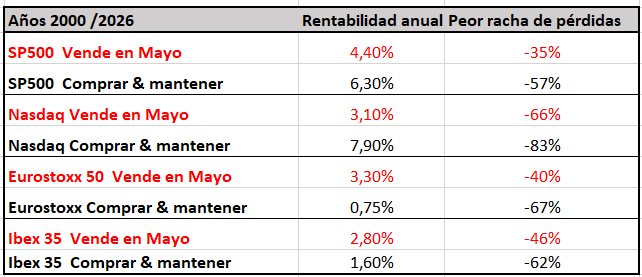
Vemos que los resultados rojos, el «vende en Mayo», son peores en rentabilidad anual que los negros, que es mantenerse comprado. Pero por otro lado, el máximo draw down es mucho mejor cuando usamos el «vende en Mayo»
También vemos que la mayor diferencia entre estar invertido todo el año, o solo en el «sell in May» es para el Eurostoxx 50.
Pero por otro lado, la mejor rentabilidad de esta técnica es con el SP500, no con los índices europeos ni el español.
¿que podemos concluir de estas cifras?
No merece la pena como sistema para entrar y salir
El efecto existe, esta claro, pero convertirlo en una regla para vender en mayo y recomprar en noviembre no es lo idóneo:
- Estar fuera medio año, cada año, te aparta de la tendencia de la bolsa, que es subir. Y por eso se gana más si estamos siempre invertido que si sólo estamos medio año.
- La volatilidad se reduce con el «sell in May». Pero no lo suficiente. La bajada en las peores rachas de pérdida no justifica la pérdida de rentabilidad
- Adelantas impuestos. Vender para recomprar obliga a aflorar plusvalías y pasar por Hacienda cada año; ese dinero deja de componer, y a treinta años lista el interés compuesto lo es casi todo.
Para qué sí sirve
A pesar de todo, la pauta tiene un par de usos sensatos, más modestos:
- Templar la impaciencia. Saber que el verano suele ser flojo evita ponerse nervioso y operar de más en estos meses, que es cuando más errores se cometen.
- No tener prisa por entrar. Si hay dinero esperando para invertir, esto recuerda que no urge hacerlo en plena temporada baja; como mucho, justifica retrasar unas semanas una compra que se iba a hacer de todos modos.
En resumen, el refrán es cierto, y hay mucha evidencia que lo demuestra.
Pero, como tantos refranes de bolsa, cuando lo estudias bien te das cuenta de que es demasiado simplista. Es bueno para matizar los periodos de inversión, pero no como norma de compra venta..
En fin, espero que esto te resulte útil!



Además de los tres excelentes ejemplos que pusiste en tu tabla (que cubren desde datos modernos hasta análisis históricos de tres siglos), la comunidad académica ha seguido escarbando en esta anomalía. Aquí tienes otros estudios cruciales que aportan más matices:
1. Maberly y Pierce (2004) – La excepción de los derivados
Estos autores analizaron el mercado estadounidense y descubrieron algo muy interesante: el Efecto Halloween se reduce drásticamente o incluso desaparece en los mercados que tienen contratos de futuros financieros muy activos (introducidos con fuerza en los años 80). Sugieren que el efecto se concentraba antes en ciertos sesgos que los inversores institucionales ya logran arbitrar (corregir) mediante derivados.
2. Haggard y Whiting (2010) – ¿Se puede explotar comercialmente después de comisiones?
Muchos críticos decían: «Vale, el invierno rinde más, pero si vendes en mayo y compras en noviembre, los impuestos y las comisiones de bróker se comen tu ganancia». Estos autores demostraron que, incluso restando los costes de transacción e impuestos, la estrategia de rotación estacional seguía batiendo a la estrategia pasiva de «comprar y mantener» (Buy and Hold) en la mayoría de los escenarios en EE. UU.
3. El sesgo del Hemisferio Sur
Varios estudios sectoriales han intentado comprobar si en países como Australia, Sudáfrica o Chile el efecto se invertía (puesto que su invierno es de mayo a octubre). Sorprendentemente, el patrón no se invierte del todo. Aunque hay ligeras variaciones, los mercados del hemisferio sur siguen estando muy influenciados por los movimientos de Wall Street y Europa, por lo que tienden a replicar el bache de los meses de verano del norte.
La gran advertencia: El patrón no es una regla matemática
Aunque la estadística histórica es demoledora a largo plazo, no funciona todos los años.
El riesgo del inversor: Si un inversor decide salirse del mercado cada mayo, se arriesga a perderse veranos extraordinariamente alcistas (como ocurrió en algunos años de la década de 2010 o durante rebotes post-crisis). En la bolsa, perderse los 10 mejores días de una década puede arruinar la rentabilidad total de tu vida.
Muy interesantes datos, Juan, veo que tu también has estudiado el tema en profundidad.
Seguro que hay gente a la que interesan también estos datos.
Muchas gracias por el aporte. Un saludo!!!
muy buen articulo y de gran sensatez
saludos
🙂 Gracias Justo!! 🙂
Gran artículo. Al final lo importante es aprender todo lo que se pueda para no tener que ejecutar sistemas tan simplistas.
Eso es!!!