 En la primera parte vimos que el ECY, el indicador de Shiller que compara lo que rinde la bolsa con lo que paga un bono, está en torno al 1%. Lo más bajo desde 2002.
La pregunta lógica es: ¿se puede usar para invertir mejor y no comerse caídas del 50%? Lo he probado con datos reales desde 1981. Además, con muy pocos movimientos, que es justo lo que yo más aprecio.
Vamos paso a paso.
Primer intento: el ECY solo
La idea más sencilla: si el ECY es del 2% o más, 100% en bolsa. Si no, 100% en bonos del Tesoro americano. De 1981 a 2026:
| 1981 – 2026 | Comprar y mantener | ECY solo |
|---|---|---|
| Rentabilidad anual | 11,9% | 10,9% |
| Peor caída | -51,0% | -48,5% |
No funciona. Gana menos que no hacer nada y apenas reduce la caída. Como decía en la primera parte, el ECY es un termómetro, no un reloj: dice si la bolsa está cara, pero no cuándo va a caer. Hace falta una segunda pieza.
La segunda pieza: la tendencia
Para saber si la bolsa sube o baja uso la media de 150 sesiones: el precio medio del S&P 500 en las últimas 150 sesiones, unos siete meses. Si el índice está por encima, la tendencia es alcista. Si está por debajo, se ha roto. Es prima hermana de la media de 30 semanas.
Con las dos piezas, cada mes nos hacemos dos preguntas:
- ¿Está barata? Sí, si el ECY es del 2% o más.
- ¿Está subiendo? Sí, si el S&P 500 está por encima de su media de 150 sesiones.
Según las respuestas, decidimos qué parte del dinero va a bolsa. El resto, a bonos del Tesoro americano.
El sistema escalonado
La forma más sencilla de combinar las dos respuestas: cada «sí» vale un 50% en bolsa.
| ¿Barata? | ¿Subiendo? | % en bolsa | % en bonos |
|---|---|---|---|
| No | No | 0% | 100% |
| Sí | No | 50% | 50% |
| No | Sí | 50% | 50% |
| Sí | Sí | 100% | 0% |
Estos son sus resultados frente a comprar y mantener:
| 1981 – 2026 | Comprar y mantener | Escalonado |
|---|---|---|
| Rentabilidad anual | 11,9% | 11,7% |
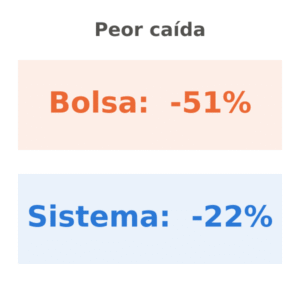
| Peor caída | -51,0% | -24,5% |
| Peor año | -37,0% (2008) | -22,6% (2022) |
| Volatilidad anual | 15,0% | 10,8% |
| Tiempo medio en bolsa | 100% | 68% |
Enero 1981 – agosto 2026. S&P 500 y bono del Tesoro a 10 años, con dividendos y cupones reinvertidos. 0,1% de coste por cambio. Sin impuestos.
Prácticamente la misma rentabilidad, con la mitad de caída máxima. De perder la mitad de tu dinero, a perder una cuarta parte.
Versión mejorada: el sistema continuo
El escalonado tiene un defecto: trata igual un ECY del 2,1% que uno del 6%. Y no es lo mismo una bolsa algo barata que una bolsa regalada.
El sistema continuo lo corrige: la valoración deja de ser un sí o un no, y pasa a ser una escala. Esta es la fórmula:
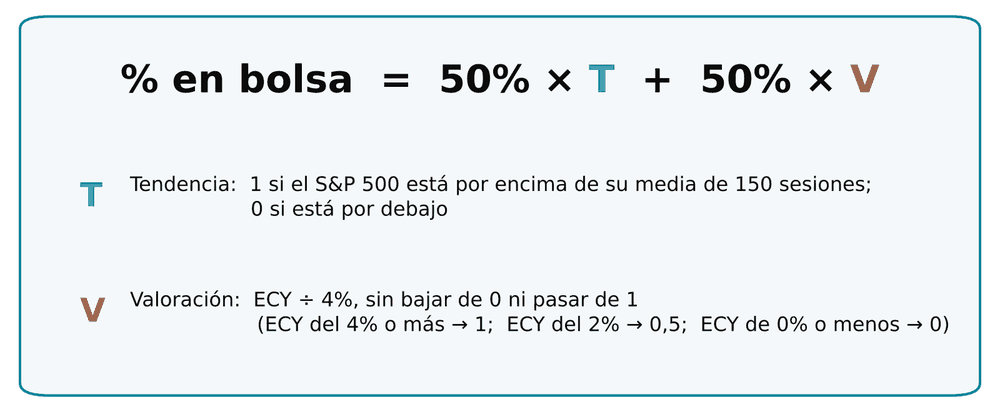
Es decir: la tendencia aporta la primera mitad (todo o nada), y la valoración aporta la segunda mitad poco a poco, según lo barata que esté la bolsa. Unos ejemplos:
| Tendencia | ECY | Cálculo | % en bolsa |
|---|---|---|---|
| Sube | 4% o más | 50% + 50% | 100% |
| Sube | 2% | 50% + 25% | 75% |
| Sube | 1% (como hoy) | 50% + 12,5% | 62,5% → 60% |
| Baja | 3% | 0% + 37,5% | 37,5% → 40% |
| Baja | 0% o menos | 0% + 0% | 0% |
Para no estar moviendo dinero por pequeñeces, redondeo el resultado al 10% más cercano. Así, en la práctica, solo cambias el porcentaje unas 3 o 4 veces al año.
Y los resultados de los tres:
| 1981 – 2026 | Comprar y mantener | Escalonado | Continuo |
|---|---|---|---|
| Rentabilidad anual | 11,9% | 11,7% | 11,9% |
| Peor caída | -51,0% | -24,5% | -22,0% |
| Peor año | -37,0% (2008) | -22,6% (2022) | -22,0% (2022) |
| Volatilidad anual | 15,0% | 10,8% | 10,4% |
| Tiempo medio en bolsa | 100% | 68% | 69% |
| Cambios de % al año | 0 | 2,3 | 3,5 |
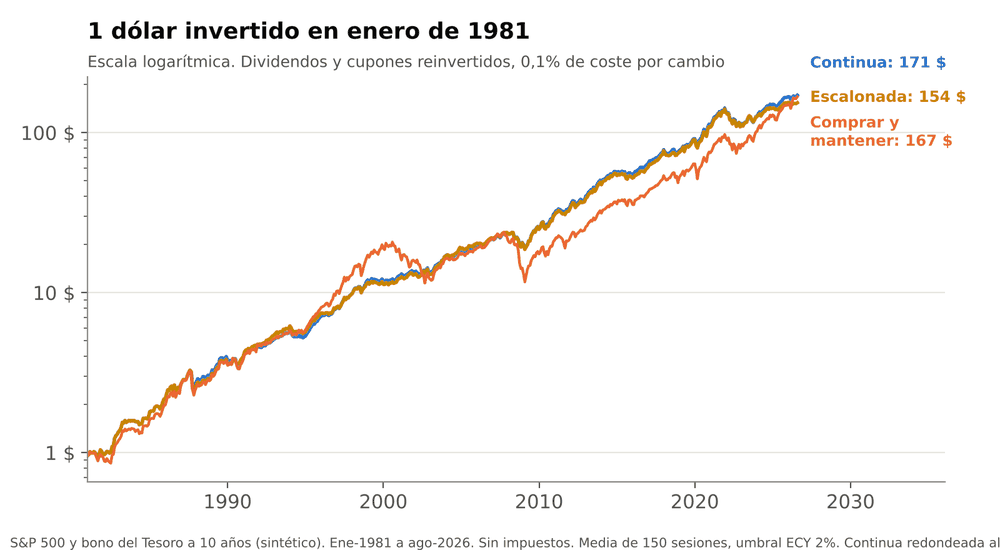
| 1 $ en 1981 se convierte en | 167 $ | 154 $ | 171 $ |
Los resultados no son muchísimo mejores, pero ahora el continuo iguala a comprar y mantener, con menos de la mitad de caída y bastante menos volatilidad.
Podemos representar su gráfico en los últimos 46 años:
Y podemos ver el gráfico de las peores rachas de pérdida:
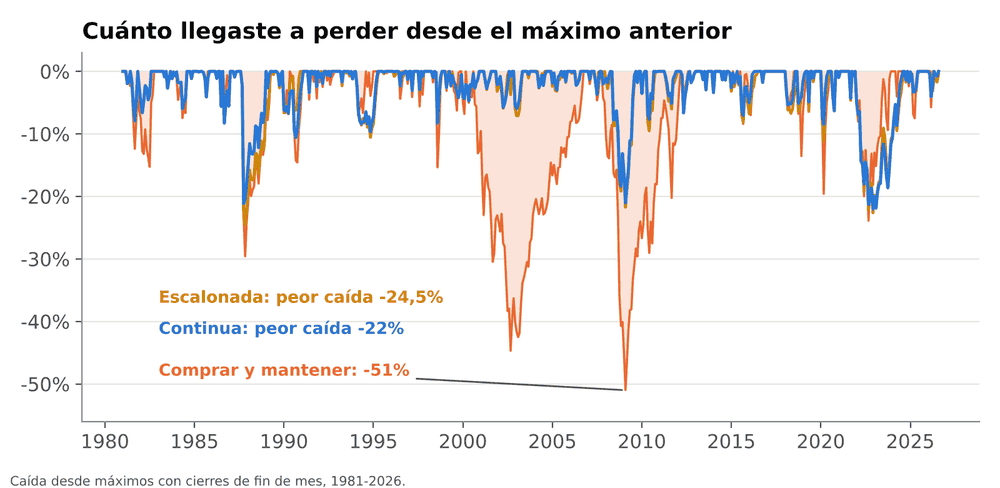
Y así se portaron en las crisis:
| Episodio | Comprar y mantener | Escalonado | Continuo |
|---|---|---|---|
| Crash de 1987 | -24,2% | -21,9% | -18,0% |
| Burbuja puntocom (2000 – 2002) | -44,7% | +12,3% | +12,2% |
| Crisis financiera (2007 – 2009) | -51,0% | -21,6% | -20,6% |
| Covid (2020) | -19,6% | -11,2% | -8,5% |
| Inflación y tipos (2022) | -18,2% | -22,6% | -22,0% |
La prueba de los vecinos
Con datos del pasado es muy fácil engañarse: pruebas muchos números, te quedas con el que mejor sale, y has hecho un traje a medida del pasado que no le valdrá al futuro.
¿Cómo se detecta? Mirando a los vecinos. Si cambio un poco los números (la media de 150 por una de 200, el umbral del 2% por un 2,5%…) y el resultado aguanta, el sistema es robusto. Si se derrumba, era una casualidad.
En cada casilla, la rentabilidad anual y la peor caída. El sistema elegido es el de la fila de 150 sesiones con umbral del 2% (o ECY del 4% en el continuo):
Escalonado:
| Media | Umbral 1,5% | Umbral 2% | Umbral 2,5% | Umbral 3% |
|---|---|---|---|---|
| 100 sesiones | 11,2% / -24% | 10,6% / -24% | 10,4% / -24% | 9,9% / -25% |
| 150 sesiones | 12,2% / -25% | 11,7% / -24% | 11,4% / -24% | 11,0% / -24% |
| 200 sesiones | 12,5% / -24% | 11,9% / -24% | 11,7% / -24% | 11,2% / -25% |
Continuo (el ECY con el que la valoración llega a 1):
| Media | ECY 3% | ECY 4% | ECY 5% | ECY 6% |
|---|---|---|---|---|
| 100 sesiones | 11,0% / -24% | 10,8% / -22% | 10,7% / -22% | 10,4% / -22% |
| 150 sesiones | 12,1% / -24% | 11,9% / -22% | 11,8% / -22% | 11,5% / -22% |
| 200 sesiones | 12,3% / -24% | 12,1% / -23% | 12,0% / -22% | 11,7% / -23% |
No hay precipicios. Muevas lo que muevas, la peor caída se queda entre el -22% y el -25%. Es una meseta, no un pico: el sistema no depende de un número mágico.
La media de 100 es algo peor (demasiado nerviosa) y la de 200 incluso un poco mejor que la de 150.
Si prefieres la clásica de 200, adelante.
¿Cada cuánto hay que tocar la cartera?
Lo resumo, porque es importante:
- Cada mes miras las dos señales y calculas el porcentaje que toca.
- Si el porcentaje no cambia, no haces nada. Aunque la bolsa haya subido o bajado y tu reparto se haya movido un poco.
- Si cambia, ajustas con un traspaso entre los dos fondos. Pasa unas 2 veces al año con el escalonado y unas 3 o 4 con el continuo.
Todos los resultados de este artículo están calculados exactamente así.
Lo que no te voy a esconder
- 2022 fue malo: la bolsa cayó, el sistema pasó a bonos… y los bonos también cayeron un 15%.
- Los últimos tres años, también: con el ECY bajo, el sistema ha estado a medio gas. De septiembre de 2023 a agosto de 2026 el S&P 500 ganó un 77%; el escalonado, un 22%; el continuo, un 38%.
- Es un seguro, y los seguros se pagan. Casi toda la ventaja viene de las crisis de 2000 y 2008. Si no hay una caída gorda en años, ganará menos que el índice.
¿Y hoy qué toca?
En septiembre de 2026, el ECY está en torno al 1% (no está barata) y el S&P 500, en 7.743 puntos, está por encima de su media de 150 sesiones, 7.308 (sí está subiendo).
El escalonado dice 50% en bolsa. El continuo, 50% + 12,5% = 62,5%, que redondeado da 60% en bolsa.
Cómo hacerlo, paso a paso
- Elige dos fondos indexados, porque los traspasos entre ellos no tributan. Por ejemplo, para bolsa, el Vanguard U.S. 500 Stock Index Fund EUR Acc (IE0032126645), y para bonos, el Vanguard U.S. Government Bond Index Fund EUR Hedged (IE0007471471).
- El último día hábil de cada mes, mira las dos señales: el ECY, como vimos en la primera parte, y la media de 150 en TradingView (busca «SPX», gráfico diario, indicador «Media móvil» de longitud 150).
- Calcula el porcentaje. Si ha cambiado, haz un traspaso parcial entre los dos fondos. Si no, no toques nada.
Diez minutos al mes. Ojo: el fondo de bolsa no está cubierto, así que en euros tus resultados dependen también del euro/dólar.
¿Con cuál te quedarías tú? ¿O prefieres seguir aguantando lo que venga? Te leo en los comentarios.

El problema de este sistema es que los resultados de los últimos 5 años son muy malos, respecto a comprar y mantener…y eso es dificil de mantener por parte de un inversor…
Desde octubre de 2021: el S&P 500 +90,8 % (13,8 % al año), peor caída -23,9 %; el escalonado +23,4 % (4,3 % al año), peor caída -23,3 %; el continuo +33,3 % (5,9 % al año), peor caída -22,0 %.
Sí, está claro. Ya lo comentaba: es un como un seguro, y los seguros se pagan.
La idea es que este sistema tiene probabilidades razonables de que nunca se va a hundir. En cambio, el SP500, y la bolsa en general, sabemos que un día se hundirá: un -50%, un -55%..
Por tanto esta manera de invertir es para ganar menos tal vez en el corto plazo, aunque ganar parecido a la larga, y nunca sufrir un hundimiento.
Hay razones a favor de usarlo, y en contra. Y una razón que está a favor es el hecho de que llevemos tiempo con el ECY mal; es inquietante.
En todo caso tenemos la opción de elegir, según nuestras expectativas y aversión al riesgo..
Un saludo!