 En el artículo anterior te presenté la regla de Sahm, un indicador que detecta recesiones con el dato del paro de EE. UU. Sola no servía para invertir, porque te sacaba tarde de la bolsa y te devolvía más tarde todavía.
Pero combinada con la media de 10 meses del S&P 500 funcionaba muy bien. Solo sales de la bolsa si hay alarma de recesión y el precio está por debajo de su media. Desde 1980 ganó un 13,63% anual frente al 12,30% de la bolsa, con solo 6 salidas.
Hoy quiero contarte dos cosas. Una mejora sencilla para esos meses en los que estás fuera de la bolsa. Y, sobre todo, cómo hacerlo tú mismo, con datos gratuitos y unos minutos al mes.
¿Por qué quedarse en liquidez?
Cuando la estrategia sale de la bolsa es porque hay una recesión en marcha. ¿Y qué suele pasar en una recesión? Que la Reserva Federal baja los tipos de interés para reanimar la economía.
Cuando bajan los tipos, los bonos que ya existen suben de precio, porque pagan un interés que ahora es más alto que el nuevo. Y los que más suben son los de plazo largo. Por eso los bonos del Tesoro americano a 10 años suelen ir bien justo cuando la bolsa va mal.
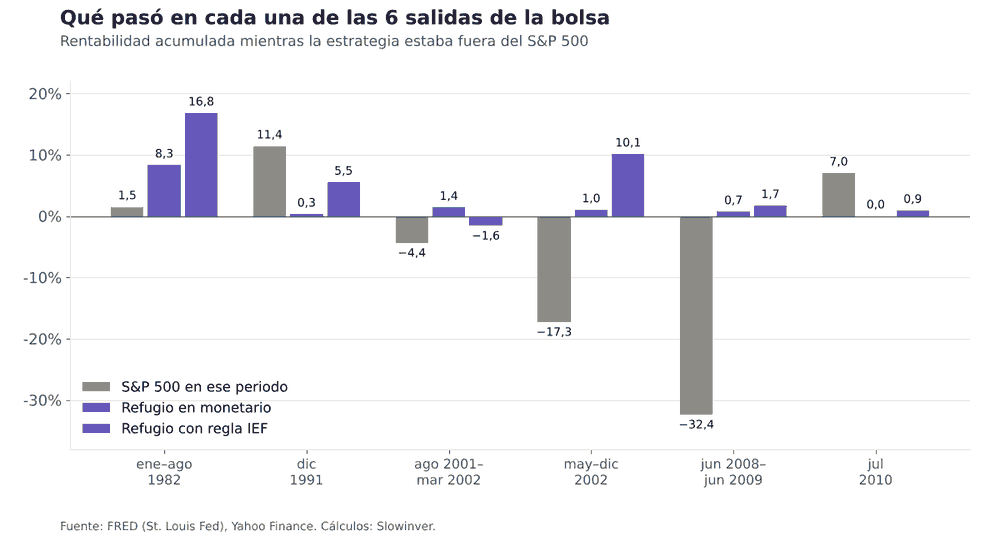
Lo he comprobado en las 6 salidas de la estrategia. Para el bono he usado el ETF americano IEF (bonos del Tesoro de 7 a 10 años), que existe desde 2002. Para las salidas anteriores he reconstruido un bono a 10 años con los tipos diarios de la Reserva Federal; desde 2002 se mueve casi igual que el IEF (correlación de 0,99).
| Fuera de bolsa | S&P 500 | Monetario | Bono a 10 años |
|---|---|---|---|
| ene – ago 1982 | +1,5% | +8,3% | +16,8% |
| dic 1991 | +11,4% | +0,3% | +5,5% |
| ago 2001 – mar 2002 | −4,4% | +1,4% | +0,4% |
| may – dic 2002 | −17,3% | +1,0% | +13,9% |
| jun 2008 – jun 2009 | −32,4% | +0,7% | +8,3% |
| jul 2010 | +7,0% | 0,0% | +0,9% |
El bono ganó a la liquidez en 5 de las 6 salidas. Y en algunas por mucho: en 2002 la liquidez te dio un 1% y el bono un 14%.
Cuidado: los bonos también caen
La tabla anterior tiene trampa. Desde 1980 hasta 2020, los tipos de interés en EE. UU. bajaron del 15% a casi el 0%. Fueron 40 años de viento a favor para los bonos.
Pero eso no siempre es así. En 2022 la inflación obligó a subir los tipos muy deprisa, y el IEF cayó un 15% en el año, justo cuando la bolsa también caía. En ese año la estrategia no salió de la bolsa, pero imagina que hubiera salido: refugiarte en bonos te habría costado otro buen disgusto.
Por eso añado un filtro muy simple: solo compro el bono si está en tendencia alcista, es decir, si el IEF cotiza por encima de su media de 100 sesiones (unos cinco meses). Si no lo está, me quedo en monetario.
Las reglas completas quedan así:
Una vez al mes, el último día hábil:
- Si la alarma de Sahm está encendida (0,5 o más) y el S&P 500 cierra por debajo de su media de 10 meses → vendes la bolsa, y:
- si el IEF está por encima de su media de 100 sesiones → bono del Tesoro a 7-10 años;
- si no → monetario.
- En cualquier otro caso → 100% en el S&P 500.
El bono solo se usa mientras estás fuera de la bolsa. El resto del tiempo, que es la mayoría, no tienes que mirarlo.
Resultados de 1980 a 2026
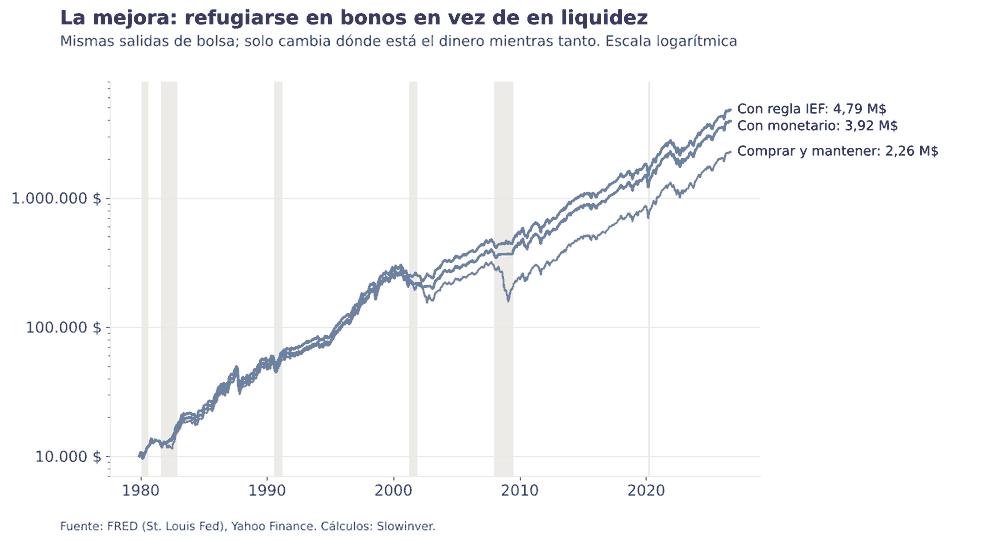
Las salidas de la bolsa son exactamente las mismas que en la primera parte. Lo único que cambia es dónde está el dinero mientras tanto.
| Refugio mientras estás fuera | Rentabilidad anual | Volatilidad | Peor caída | 10.000 $ se convierten en |
|---|---|---|---|---|
| Comprar y mantener (sin salir nunca) | 12,30% | 15,1% | −50,9% | 2,26 M$ |
| Monetario (parte 1) | 13,63% | 13,7% | −29,6% | 3,92 M$ |
| Bono con filtro de la media de 100 | 14,11% | 13,8% | −29,6% | 4,79 M$ |
S&P 500 con dividendos y bonos con cupones reinvertidos, en dólares, de enero de 1980 a septiembre de 2026. Sin comisiones ni impuestos.
Medio punto más al año que con la liquidez. Ya sé, parece poco, pero en 46 años son casi 900.000 dólares más sobre los 10.000 iniciales.
Y aquí tienes lo que pasó en cada salida con cada refugio:
Lo que el backtest no te dice
De los datos se deducen dos cosas:
- El filtro de la media 100 no mejora el resultado; lo empeora un poco. Si te hubieras refugiado siempre en el bono, sin filtro, habrías ganado un 14,40% anual. El motivo es que en ninguna de las 6 salidas el bono estaba en un mercado bajista, y el filtro te hizo ir y venir entre bono y monetario, sobre todo en 2008-2009. Sin embargo, este filtro es un seguro barato para un año como 2022: cuesta poco cuando no hace falta y protege mucho cuando sí.
- Los bonos han tenido 40 años de viento a favor, con los tipos bajando desde el 15%. Es probable que en el futuro el refugio en bonos aporte menos que en este backtest. Aún asi, con el tiempo esto puede cambiar.
Si un -30% te parece demasiado
La peor caída de la estrategia sigue rondando el -30%, por el crash de 1987 y por el Covid, que fueron sustos rápidos sin aviso del paro.
Yo siempre digo que no merece la pena perder el sueño por nuestras inversiones. Asi que, si eso no te deja dormir, haz algo lógico: no metas todo el dinero en la estrategia.
Por ejemplo, un 65% en la estrategia y un 35% fijo en monetario:
| Versión prudente (65% / 35%) | Rentabilidad anual | Volatilidad | Peor caída |
|---|---|---|---|
| Comprar y mantener al 65% | 9,65% | 9,8% | −36,0% |
| Estrategia al 65% | 10,76% | 9,0% | −19,3% |
Ganas menos, claro, pero la peor caída se queda por debajo del 20% con cierres mensuales (algo más, un -23%, si se mide día a día en el Covid). Y fíjate en la comparación: con la misma cantidad en bolsa, comprar y mantener habría caído casi el doble.
Dónde encontrar los datos, gratis
Necesitas tres datos. Ninguno cuesta dinero y no hace falta registrarse.
1. La regla de Sahm
Está en FRED, la base de datos de la Reserva Federal de San Luis: Real-time Sahm Rule Recession Indicator (SAHMREALTIME).
- El último valor aparece arriba, junto al mes al que corresponde. Por ejemplo, «Sep 2026: 0.00».
- La misma página te dice cuándo sale el siguiente dato («Next Release Date»). Se actualiza con el informe de empleo de EE. UU., normalmente el primer viernes de cada mes.
- Usa la serie que lleva «Real-time» en el nombre. Hay otra parecida que usa datos revisados después, y no es lo que habrías visto en su momento.
- Si algún mes no se publica el dato, como pasó en octubre de 2025 por el cierre del Gobierno americano, usa el último disponible.
2. El S&P 500 y su media de 10 meses
Cualquier web de gráficos gratuita sirve. Por ejemplo, TradingView:
- Busca el índice S&P 500 (símbolo SPX).
- Cambia el gráfico a velas mensuales (1M).
- Añade el indicador «Media móvil» (MA) con longitud 10.
- El último día hábil del mes, mira si el precio cierra por encima o por debajo de la media.
En el backtest he usado el índice con dividendos, pero con el índice normal que ves en cualquier gráfico las señales son prácticamente las mismas: la estrategia final da un 14,24% anual en lugar de un 14,11%.
3. El bono IEF y su media de 100 sesiones
Solo lo necesitas si la estrategia te ha sacado de la bolsa.
- En TradingView, busca el símbolo IEF.
- Gráfico diario (1D), con el indicador «Media móvil» de longitud 100.
- Al cierre del último día hábil del mes, mira si está por encima o por debajo.
Qué comprar desde España
Un detalle práctico: el IEF es un ETF americano, y como inversor particular en Europa no lo puedes comprar porque la burocracia europea los prohíbe por no tener un KYC homologado. Europa siempre nos protege por si somos tontos.
Así que lo que debemos hacer es usarlo para mirar la señal, pero compras un equivalente europeo (UCITS).
Estas son algunas opciones, con su ISIN y su comisión anual (TER):
| Para qué | Producto | ISIN | TER |
|---|---|---|---|
| Bolsa (ETF) | iShares Core S&P 500 UCITS ETF | IE00B5BMR087 | 0,07% |
| Bolsa (fondo indexado) | Vanguard U.S. 500 Stock Index Fund EUR Acc | IE0032126645 | 0,10% |
| Bono 7-10 años (ETF, en dólares) | iShares $ Treasury Bond 7-10yr UCITS ETF (Acc) | IE00B3VWN518 | 0,07% |
| Bono 7-10 años (ETF, en dólares) | Amundi US Treasury Bond 7-10Y UCITS ETF Dist | LU1407888053 | 0,06% |
| Bono 7-10 años (ETF, cubierto a euros) | Amundi US Treasury Bond 7-10Y UCITS ETF EUR Hedged Acc | LU1407888137 | 0,06% |
| Bonos del Tesoro (fondo indexado) | Vanguard U.S. Government Bond Index Fund USD Acc | IE0007471927 | 0,12% |
Datos del catálogo de MyInvestor a octubre de 2026. No es una recomendación de compra: compruébalos en tu bróker antes de operar.
Tres cosas a tener en cuenta:
- Fondos o ETF. En España, si usas fondos de inversión puedes pasar de uno a otro por traspaso sin pagar impuestos hasta que vendas. Con ETF, cada salida de la bolsa tributa. Con solo 6 salidas en 46 años la diferencia es menor de lo que parece, pero existe.
- El monetario. Cualquier fondo o ETF monetario en euros de bajo coste vale para los meses en los que no estés ni en bolsa ni en bonos.
- La divisa. Todos los resultados de estos dos artículos son en dólares. Si inviertes en euros sin cubrir la divisa, la evolución del euro frente al dólar sumará o restará a tu rentabilidad. En el larguísimo plazo, es mejor el dólar, moneda de reserva mundial, que el euro. En plazos cortos, no se sabe.
Qué tienes que hacer cada mes
El último día hábil de cada mes, cinco minutos:
- Mira la regla de Sahm en FRED. ¿El último valor es 0,5 o más?
- No → 100% en el S&P 500. Ya has terminado. Esto es lo que pasará casi todos los meses.
- Sí → sigue al paso 2.
- Mira el S&P 500 frente a su media de 10 meses.
- Cierra por encima → sigues 100% en bolsa.
- Cierra por debajo → vendes la bolsa y vas al paso 3.
- Mira el IEF frente a su media de 100 sesiones.
- Por encima → el dinero va al ETF o fondo de bonos.
- Por debajo → el dinero va a monetario.
- Mientras estés fuera, repite cada mes. En cuanto la alarma de Sahm baje de 0,5 o el S&P 500 vuelva a cerrar por encima de su media, vuelves al 100% en bolsa.
En el backtest he supuesto que operas al cierre de ese último día del mes. Si das la orden el primer día hábil del mes siguiente el resultado cambiará algo; no lo he medido, pero con tan pocas operaciones no debería ser mucho.
Cómo está el semáforo hoy
El último dato de la regla de Sahm, publicado el en Noviembre de 2026 con el paro de octubre, es 0,00. La alarma está apagada, muy lejos del 0,5. Así que la estrategia está 100% en el S&P 500 y este mes no hay que mirar nada más.
Por si te interesa, el S&P 500 cerró octubre en 7.580 puntos, por encima de su media de 10 meses (unos 7.304).
La estrategia en una ficha
| Qué compras normalmente | S&P 500 (ETF o fondo indexado) |
| Cuándo sales | Sahm ≥ 0,5 y S&P 500 bajo su media de 10 meses |
| Dónde vas | Bono 7-10 años si el IEF está sobre su media de 100; si no, monetario |
| Cuándo vuelves | En cuanto falle una de las dos condiciones |
| Revisión | Último día hábil de cada mes |
| Salidas desde 1980 | 6 (la última, julio de 2010) |
| Rentabilidad 1980-2026 | 14,11% anual (comprar y mantener: 12,30%) |
| Peor caída | −29,6% en 1987 (comprar y mantener: −50,9% en 2008-09) |
| Versión prudente (65%) | 10,76% anual, peor caída −19,3% |
Lo que me gusta de esta estrategia es que no te pide nada casi nunca. La mayoría de los meses la revisión dura un minuto y la respuesta es «sigue igual». Solo actúa cuando la economía y la bolsa se ponen de acuerdo en que vienen curvas.
No te salvará de un 1987 ni de un Covid. Pero en las dos grandes crisis de los últimos 45 años, las que de verdad arruinan carteras, te habría sacado antes de lo peor.
¿Te animas a seguirla? Cuéntame en los comentarios qué te parece.