 Adivinar la bolsa es imposible. Pero detectar una recesión a tiempo quizá no tanto. Y existe una regla, muy poco conocida fuera de EE. UU., que lo hace con un solo dato: el paro.
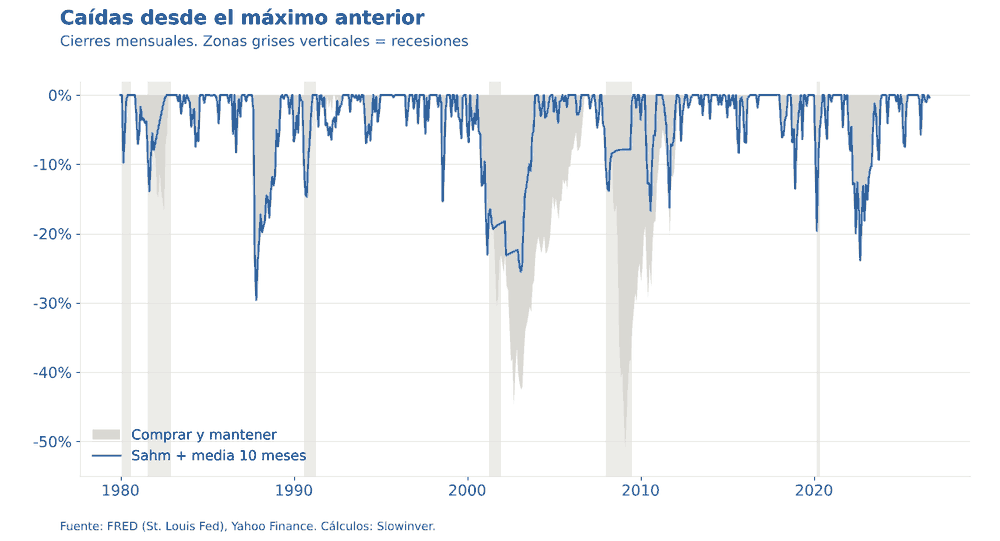
Si miras las peores caídas de la bolsa americana desde 1980, verás algo curioso. Las dos más dolorosas, la de 2000-2002 (-45%) y la de 2008-2009 (-51%), llegaron con una recesión económica detrás.
Hubo otros sustos, claro. El crash de 1987, 2018 o 2022. Pero sin recesión, la bolsa se recuperó mucho antes.
Así que la pregunta es sencilla: si supiéramos cuándo empieza una recesión, ¿podríamos esquivar lo peor sin salir de la bolsa cada dos por tres?
Qué es la regla de Sahm
Claudia Sahm es una economista que trabajaba en la Reserva Federal. En 2019 propuso una regla muy simple para saber, casi en tiempo real, si EE. UU. ha entrado en recesión. La idea era que el Gobierno pudiera dar ayudas a las familias pronto, sin esperar a que los economistas se pusieran de acuerdo meses después.
La regla funciona así:
- Calcula la media del paro de los últimos 3 meses.
- Busca el valor más bajo que ha tenido esa media en los 12 meses anteriores.
- Si la media actual está 0,5 puntos o más por encima de ese mínimo, salta la alarma.
Un ejemplo: si el paro medio llegó a estar en el 3,6% y ahora la media de tres meses está en el 4,1%, la regla dice que estamos en recesión.
¿Por qué funciona? Porque el paro casi nunca sube medio punto en poco tiempo si la economía va bien. Las empresas aguantan todo lo que pueden antes de despedir. Cuando empiezan a hacerlo en serie, normalmente es que la cosa va en serio.
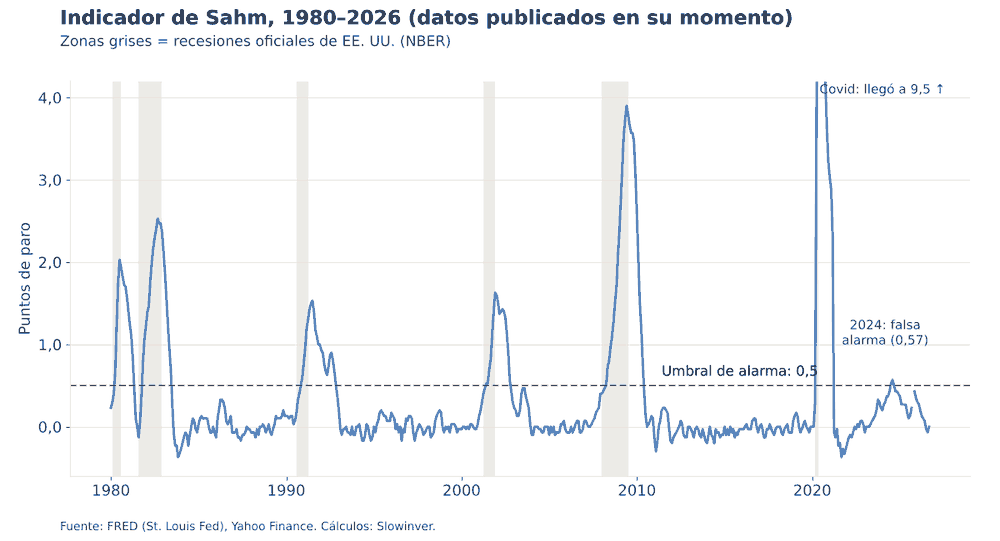
Un detalle importante: he usado la serie que publica la Reserva Federal de San Luis con los datos tal y como se conocían cada mes, no los revisados años después. Es lo que habrías visto tú en su momento.
El historial desde 1980 es bueno: la alarma saltó en las 6 recesiones, entre 2 y 4 meses después de que empezaran. Y solo dio una falsa alarma, en el verano de 2024 (llegó a 0,57), cuando el paro subió sin que hubiera recesión.
Primera prueba: invertir solo con la regla de Sahm
Lo primero que pensé fue lo más obvio. Si la alarma de Sahm está encendida, salgo del S&P 500 y me quedo en liquidez (un monetario). Cuando se apaga, vuelvo a la bolsa. Una revisión al mes, nada más.
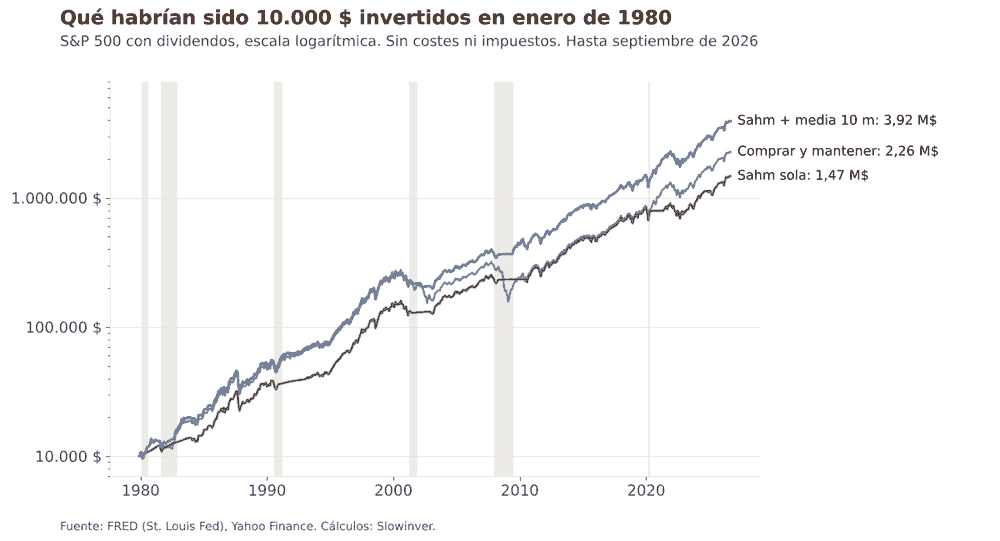
Lo he probado desde enero de 1980 hasta septiembre de 2026, con dividendos incluidos. Y el resultado me decepcionó: 10.000 dólares se habrían convertido en 1,47 millones, frente a 2,26 millones sin hacer nada. Rentabilidad anual del 11,26%, frente al 12,30% de comprar y mantener.
Es cierto que la peor caída baja del -50,9% al -29,6%. Pero pagas demasiado por ello. Fíjate en lo que hacía la bolsa mientras estabas fuera:
| Fuera de bolsa | Meses | S&P 500 en ese tiempo | Monetario |
|---|---|---|---|
| jun 1980 – jun 1981 | 13 | +24,2% | +14,5% |
| ene 1982 – ago 1983 | 20 | +46,2% | +17,6% |
| ene 1991 – ene 1993 | 25 | +41,6% | +9,5% |
| ago 2001 – dic 2002 | 17 | −25,7% | +2,6% |
| jun 2008 – jul 2010 | 26 | −17,3% | +0,8% |
| jun 2020 – may 2021 | 12 | +40,3% | +0,1% |
| sep – nov 2024 | 3 | +7,2% | +1,1% |
De siete salidas, solo dos te protegieron. En las otras cinco, la bolsa subió con fuerza mientras tú mirabas desde fuera.
¿Por qué pasa esto? Por dos motivos:
- La alarma llega tarde. Salta cuando la recesión ya ha empezado, y para entonces la bolsa suele llevar meses cayendo.
- Y se apaga todavía más tarde. El paro sigue alto mucho después de que la bolsa haya tocado fondo. La bolsa se adelanta a la economía, y para cuando el paro mejora ya te has perdido el rebote. Mira 2020: saliste después del desplome y volviste un año después, con la bolsa un 40% más arriba.
La regla de Sahm es buena para saber si hay recesión. Pero sola no te dice cuándo vender ni, sobre todo, cuándo volver a comprar.
La mejora: pedirle permiso a la media de 10 meses
La solución está en no fiarse de un solo semáforo. La regla de Sahm te dice si hay peligro en la economía. Pero falta saber si la bolsa ya se ha dado cuenta.
Para eso uso la media móvil de 10 meses del S&P 500, una vieja conocida. Es simplemente la media de los últimos 10 cierres mensuales. Si el precio está por encima de su media, la tendencia es alcista; si está por debajo, es bajista.
La media sola tiene un problema que ya conoces: da muchas falsas señales. Desde 1980 te habría hecho salir de la bolsa 32 veces, y casi siempre para nada.
Juntas, en cambio, se tapan los defectos la una a la otra. Las reglas quedan así:
Una vez al mes, el último día hábil:
- Si la alarma de Sahm está encendida (0,5 o más) y el S&P 500 cierra por debajo de su media de 10 meses → vendes y pasas a monetario.
- En cualquier otro caso → 100% en el S&P 500.
Esto tiene dos ventajas:
- Solo sales si hay doble confirmación. Una caída de la bolsa sin recesión no te saca. Una recesión con la bolsa aguantando, tampoco.
- Vuelves a la bolsa en cuanto el precio recupera su media. No esperas a que baje el paro, que tarda muchísimo. Esto es lo que arregla el gran fallo de la regla sola.
La idea de combinar un dato de la economía con la tendencia del precio no es mía. La propuso en 2016 el blog americano Philosophical Economics, aunque con otra forma de medir el paro. Yo la he probado con la regla de Sahm, que es más sencilla y me ha dado mejores resultados.
Resultados de 1980 a 2026
| Estrategia | Rentabilidad anual | Volatilidad | Peor caída | Salidas de bolsa | 10.000 $ se convierten en |
|---|---|---|---|---|---|
| Comprar y mantener | 12,30% | 15,1% | −50,9% | 0 | 2,26 M$ |
| Solo media de 10 meses | 10,84% | 11,6% | −23,3% | 32 | 1,23 M$ |
| Solo regla de Sahm | 11,26% | 12,7% | −29,6% | 7 | 1,47 M$ |
| Sahm + media de 10 meses | 13,63% | 13,7% | −29,6% | 6 | 3,92 M$ |
La combinación gana en rentabilidad a comprar y mantener: 1,3 puntos más al año. Y lo hace estando invertida el 93% del tiempo. Solo has tenido que actuar 6 veces en casi medio siglo.
Donde mejor se ve la diferencia es en las caídas. En 2000-2002 y en 2008, cuando la bolsa se dejó cerca de la mitad de su valor, la estrategia se quedó en un -25% y en un -14%.
Las 6 veces que habrías salido de la bolsa
| Fuera de bolsa | Meses | S&P 500 en ese tiempo | Monetario |
|---|---|---|---|
| ene – ago 1982 | 8 | +1,5% | +8,3% |
| dic 1991 | 1 | +11,4% | +0,3% |
| ago 2001 – mar 2002 | 8 | −4,4% | +1,4% |
| may – dic 2002 | 8 | −17,3% | +1,0% |
| jun 2008 – jun 2009 | 13 | −32,4% | +0,7% |
| jul 2010 | 1 | +7,0% | 0,0% |
El balance es claro. Dos grandes aciertos, en 2002 y en 2008-2009, que son los que marcan la diferencia: te ahorraste caídas del 17% y del 32%. Dos salidas que salieron algo mejor que quedarse, en 1982 y 2001.
Y dos errores, en diciembre de 1991 y julio de 2010, en los que la bolsa subió un 11% y un 7% mientras estabas fuera. Pero fíjate que duraron un solo mes: en cuanto el precio volvió por encima de su media, volviste a entrar. Ese es el seguro que da la media de 10 meses.
¿Esto funciona siempre?
No. Nada funciona siempre:
1. No te protege de los sustos rápidos sin recesión. La estrategia estaba invertida en el crash de 1987 y en el desplome del Covid en 2020, porque en los dos casos el paro aún no había subido. Por eso la peor caída sigue en torno al -30% (y algo más, un -34%, si se mide con cierres diarios). En 2022 tampoco te sacó: hubo caída fuerte de la bolsa, pero sin recesión.
2. Desde 2019 no ha tenido que actuar. Claudia Sahm publicó su regla en 2019 y desde entonces la estrategia no ha salido nunca de la bolsa.
Sí que hubo un aviso, en el verano de 2024, cuando la alarma saltó sin recesión. La bolsa estaba muy por encima de su media, así que no saliste. Ahí se vio la utilidad de pedir doble confirmación.
3. No toques el umbral. He probado a mover un poco los parámetros. Con umbrales de 0,3 a 0,5 y medias de 8 a 12 meses, la rentabilidad se mueve entre el 13,4% y el 13,9% anual, así que el resultado es estable. Pero si subes el umbral a 0,6, la alarma de 2008 llega demasiado tarde y la peor caída empeora hasta el -40%. El 0,5 es el valor que propuso Sahm, y es mejor dejarlo así.
4. Los datos son en dólares. Un inversor europeo tiene además el efecto de la divisa. Lo veremos en la segunda parte.
En resumen
La regla de Sahm es un indicador de recesiones muy fiable, pero usada sola para invertir ganas menos que sin hacer nada, porque te saca tarde y te devuelve más tarde todavía.
Si la combinas con la media de 10 meses, cambia todo: ganas a la bolsa con solo 6 salidas en 46 años y te ahorras lo peor de 2002 y de 2008.
Y aún se puede mejorar sin complicarla. Mientras estás fuera de la bolsa, ¿tiene sentido quedarse en liquidez?
En la segunda parte te cuento qué pasa si en lugar de eso te refugias en bonos del Tesoro americano, con algún añadido importante. Y te explicaré dónde encontrar gratis los datos y qué tienes que mirar exactamente cada mes.
¿Conocías la regla de Sahm? Te leo en los comentarios.