 Hay estrategias complicadas que no funcionan. Y hay estrategias simples que funcionan muy bien. Dual Momentum es de las segundas.
La creó Gary Antonacci, la publicó en su libro Dual Momentum Investing (2014), y lleva décadas de backtest con resultados muy relevantes. No por irreales, sino porque son consistentes.
Vamos a ver exactamente cómo funciona, con reglas claras y datos reales.
Qué es Dual Momentum, en 30 segundos
La idea combina dos tipos de momentum:
- Momentum relativo: comparas dos activos y te quedas con el que más sube. En este caso: bolsa de EE.UU. vs bolsa internacional.
- Momentum absoluto: antes de comprar, compruebas que el activo elegido realmente esté subiendo (que su rentabilidad supere a las letras del Tesoro americano). Si no, te vas a bonos.
La combinación de ambos es lo que Antonacci llama Dual Momentum. Su modelo concreto se llama GEM (Global Equities Momentum).
Reglas exactas del sistema (GEM)
Se revisa una vez al mes. Solo necesitas 3 instrumentos:
| Instrumento | ETF | Función |
|---|---|---|
| Bolsa EE.UU. | SPY (S&P 500) | Renta variable USA |
| Bolsa internacional | VXUS o CWI (MSCI World ex-US) | Renta variable fuera de USA |
| Bonos | AGG o BND (Aggregate Bond) | Refugio cuando la bolsa cae |
Paso 1 – Momentum absoluto:
Calcula la rentabilidad del S&P 500 en los últimos 12 meses. Compárala con la rentabilidad de las letras del Tesoro (T-bills) en el mismo periodo.
- Si S&P 500 > T-bills → las acciones tienen momentum positivo → ve al Paso 2.
- Si S&P 500 < T-bills → momentum negativo → compra bonos (AGG).
Paso 2 – Momentum relativo:
Compara la rentabilidad a 12 meses del S&P 500 con la del MSCI World ex-US.
- Si S&P 500 > MSCI ex-US → compra SPY.
- Si MSCI ex-US > S&P 500 → compra VXUS.
Eso es todo. Una decisión al mes. De media, solo 1,5 operaciones al año.
Resultados del backtest: 1950–2018 (68 años)
Estos son los datos del backtest extendido de Antonacci desde 1950, según la página Optimal Momentum
| Métrica | GEM (Dual Momentum) | Solo Momentum Relativo | Solo Momentum Absoluto | S&P 500 |
|---|---|---|---|---|
| CAGR | 15,8% | 13,4% | 12,3% | 11,4% |
| Volatilidad (Std Dev) | 11,5% | 14,4% | 11,2% | 14,2% |
| Sharpe Ratio | 0,96 | 0,64 | 0,70 | 0,52 |
| Peor drawdown | -17,8% | -54,6% | -29,6% | -51,0% |
| Peores 12 meses | -17,8% | -48,1% | -25,3% | -43,3% |
| Meses positivos | 69% | 65% | 67% | 64% |
Lee esos números dos veces. GEM genera +4,4 puntos porcentuales anuales más que el S&P 500, con un drawdown máximo de -17,8% frente al -51% del índice. Y un Sharpe Ratio de 0,96 — casi el doble que el S&P.
La clave está en la sinergia: el momentum absoluto solo aporta +0,9% sobre el S&P, y el relativo +2%. Pero combinados, dan +4,4%.
¿Por qué?
Porque al evitar los mercados bajistas, las subidas se convierten en beneficio neto en vez de recuperar pérdidas.
Comportamiento en mercados bajistas
Aquí es donde Dual Momentum mejora al mercado. Según el backtest de Antonacci en dualmomentum.net:
| Mercado bajista | S&P 500 | GEM |
|---|---|---|
| Ene 1962 – Jun 1962 | -22,8% | -15,7% |
| Dic 1968 – Ene 1970 | -29,3% | +4,3% |
| Ene 1973 – Sep 1974 | -42,6% | +15,1% |
| Dic 1980 – Jul 1982 | -16,5% | +16,0% |
| Sep 1987 – Nov 1987 (crash) | -29,6% | +15,1% |
| Sep 2000 – Sep 2002 (puntocom) | -44,7% | +14,9% |
| Nov 2007 – Feb 2009 (financiera) | -50,9% | -13,1% |
| Media | -33,8% | +0,9% |
En promedio, durante los mercados bajistas desde 1950, GEM ganó un +0,9% mientras el S&P 500 perdía un -33,8%. En 5 de los 7 mercados bajistas, GEM terminó en positivo.
El único periodo realmente doloroso fue 2007-2009, donde GEM perdió un -13,1%. Duele, sí. Pero el S&P 500 perdió un -50,9%.
Comportamiento en mercados alcistas
| Mercado alcista | S&P 500 | GEM |
|---|---|---|
| Ene 1950 – Dic 1961 | +647,7% | +1.014,6% |
| Ago 1982 – Ago 1987 | +279,7% | +567,2% |
| Oct 2002 – Oct 2007 | +108,3% | +181,6% |
| Mar 2009 – Dic 2017 | +338,7% | +142,3% |
| Media todos los ciclos | +326,1% | +360,4% |
En media, GEM también gana más en los mercados alcistas (+360% vs +326%). La excepción clara es el bull market post-2009, donde el S&P 500 subió sin pausa y Dual Momentum sufrió señales falsas de salida.
Es el coste de tener un seguro contra caídas. Pero en mi opinión, tener un seguro es mejor que no tenerlo.
Backtest más reciente: 2000–2026
Según los datos de Extrategic Dashboard, con ETFs desde el año 2000:
| Métrica | GEM | S&P 500 (Buy & Hold) |
|---|---|---|
| CAGR | 10,12% | 8,04% |
| Max Drawdown | -33,7% | -54,8% |
| Sharpe Ratio | 0,62 | 0,39 |
| Duración max. drawdown | 36,7 meses | 73,5 meses |
| Win Rate (operaciones) | 61,1% | — |
| Ratio beneficio/pérdida medio | 2,85x | — |
| Operaciones/año | 1,38 | 0 |
| Años positivos | 81,5% | 77,8% |
| Periodos de 3 años positivos | 100% | 80% |
| Periodos de 5 años positivos | 100% | 87% |
Un dato importante: en todos los periodos de 3 años desde 2000, GEM ha sido rentable. El 100%. El S&P 500 solo en el 80%.
El CAGR baja respecto al backtest largo (10,1% vs 15,8%), pero es normal: el periodo 2000-2026 incluye dos crashes brutales y un mercado alcista liderado casi exclusivamente por EE.UU., que penaliza la parte de momentum relativo (cuando VXUS no bate a SPY durante años).
Ventajas e inconvenientes
Lo bueno:
- Protección en crisis: reduce drawdowns.
- Simplicidad extrema: 3 ETFs, una revisión al mes, 1-2 operaciones al año.
- Costes bajos: los ETFs cuestan 0,03%-0,10% de comisión anual.
- Base académica sólida: el momentum, como concepto, lleva funcionando siglos, desde 1800 (Geczy & Samonov, 2015).
Lo malo:
- Señales de salida falsas: en rebotes rápidos (como 2009 o 2020), la señal de 12 meses tarda en reaccionar. Entras tarde al rebote.
- Underperformance en mercados alcistas largos: si la bolsa sube 10 años sin parar, GEM va por detrás porque a veces salta a bonos innecesariamente.
- Todo o nada: estás 100% en un activo cada mes. Sin diversificación simultánea. Psicológicamente no es fácil.
- Desde 2010 ha ido por detrás del S&P: el mercado alcista americano ha sido excepcionalmente largo y fuerte. Cualquier estrategia que salga a bonos o compre bolsa internacional ha perdido frente al S&P puro.
Cómo implementarlo con ETFs europeos
Si operas desde España, puedes usar equivalentes UCITS:
| Función | ETF UCITS | ISIN | TER |
|---|---|---|---|
| Bolsa EE.UU. | iShares Core S&P 500 (SXR8) | IE00B5BMR087 | 0,07% |
| Bolsa internacional | Vanguard FTSE All-World ex-US (VXUS equiv.) o iShares MSCI World ex-USA | Varios | 0,15-0,25% |
| Bonos | iShares Core Global Aggregate Bond (AGGH) | IE00BDBRDM35 | 0,10% |
Mi propio análisis
Los backtest que he comentado han sido elaborados por empresas y sitios Web. Pero a mi me gusta comprobar los datos por mi cuenta, siempre que sea posible.
Pues bien, como me pasa a menudo cuando chequeo algoritmos famosos, con los datos que tengo disponibles, la rentabilidad que obtengo es menor.
Desde 2017:
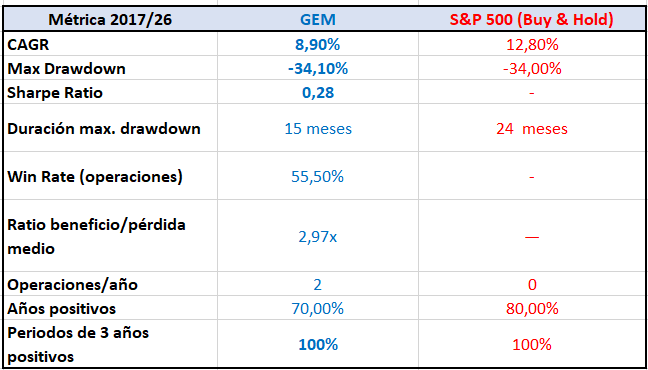
Estos últimos años el Dual Momentum va peor, y no ha conseguido igualar al SP500.
En realidad esto tampoco invalida el método. Como comentaba antes, desde 2010 el mercado ha sido muy fuerte. Y desde 2017, aún más y con recuperaciones en «V» espectaculares (COVID-2020, aranceles-2025..).
Estos mercados tan alcistas perjudican a sistemas rotacionales.
Pero da la impresión de que los años venideros no serán tan claros como los anteriores, asi que este método puede volver a superar al SP500.
En fin, usa esta idea si lo deseas como base de inversión.
Como curiosidad, te diré que actualmente está invertido en bolsa internacional ex-US.
Estuvo en el SP500 de Agosto 2025 hasta Noviembre del 2025: Pero el 3 de Noviembre migró a mercado internacional, lo cual fue un acierto porque ahora va mucho mejor que el mercado USA.
De hecho, a fecha de finales de Febrero 2026, este método llevaría ya un 11% de beneficio en 2026. Muy bien para sólo dos meses.
Seguro que la idea te resultará muy útil. Y si las has utilizado en el pasado, compártelo en los comentarios!