
Durante años, lo confieso, he sido un completo fanático de la renta variable. Miraba los bonos por encima del hombro pensando «¿para qué conformarse con migajas cuando la bolsa ofrece el festín completo?».
Pero he evolucionado, amigos. Y hoy quiero compartir mi epifanía sobre la renta fija.
La revelación que cambió mi perspectiva
¿Sabías que en 2023 el mercado global de renta fija alcanzó los 140 billones de dólares, superando los 115 billones de la renta variable?
Sí, has leído bien. Las «manos fuertes» del mercado invierten más en bonos que en acciones. ¿Qué saben ellos que nosotros estamos pasando por alto?
La respuesta está en la relación rentabilidad-riesgo, ese equilibrio que a menudo ignoramos cuando solo miramos los porcentajes de ganancia.
Números que hablan por sí solos
La bolsa americana históricamente ha dado un 8-9% anual reinvirtiendo dividendos (aunque desde 2000, el S&P500 promedia un 5,7%). Suena genial, ¿verdad?
Pero veamos qué nos ofrece la renta fija:
- Bonos del Tesoro de EE.UU. a 10 años: 4-5% anual
- Bonos corporativos de alta calidad: 5-6% anual
- Bonos gubernamentales de mercados desarrollados: 3-4% anual
La diferencia no parece tan abismal ahora, ¿cierto?
Y aquí viene lo interesante: en los últimos 40 años, el S&P500 ha tenido caídas de hasta un 56%, mientras ganaba un 8% anual. Estamos arriesgando 7 veces más de lo que ganamos cada año. ¡Menudo negocio!
Mientras tanto, la renta fija bien gestionada puede darte un 4-5% anual con un riesgo cercano a cero. No es exactamente cero (nada lo es), pero diversificando adecuadamente, dormirás mucho más tranquilo.
El menú de bonos: ¿qué puedes comprar?
Bonos gubernamentales: el plato principal
Son la opción más segura. Los emiten los estados para financiarse (y endeudarnos hasta las cejas, todo sea dicho). La mayoría los compran inversores institucionales: el 55% instituciones nacionales, 35% extranjeras, y solo un 10-15% llega a inversores como tú y yo.
Los bonos del Tesoro estadounidense son el ejemplo clásico de inversión segura, al igual que los Bund alemanes o la deuda suiza. En el otro extremo, la deuda de países emergentes como Argentina ofrece mayores rentabilidades… con el correspondiente riesgo añadido.
Bonos corporativos: para paladares más aventureros
Emitidos por empresas privadas, tienen mayor riesgo y mayor rentabilidad. Aunque no todos son iguales: gigantes como Apple o Microsoft emiten deuda muy atractiva con riesgo relativamente bajo.
El diccionario del buen comprador de bonos
Antes de lanzarte a comprar, familiarízate con estos conceptos:
Plazo y vencimiento: Cuanto más lejana la fecha de vencimiento, mayor rentabilidad (y mayor riesgo). Los bonos a corto plazo (1-3 meses) son los más seguros.
Cupón: Los intereses que recibes, normalmente de forma semestral o anual. Algunos bonos, como las letras españolas, son de «cupón cero»: compras con descuento y cobras todo al final.
Rentabilidad (yield): La tasa de interés anual esperada, calculada como el cupón anual dividido entre el precio actual del bono.
Rentabilidad al vencimiento: Lo que realmente obtienes si mantienes el bono hasta su fecha final.
Los riesgos que debes conocer
Riesgo de crédito
El principal es el riesgo de crédito: que el emisor no pueda pagar.
Para evaluarlo, existen las famosas agencias de calificación (Moody’s, Fitch, S&P) con sus códigos de letras. Busca el «Grado de inversión» y huye de los «bonos basura».
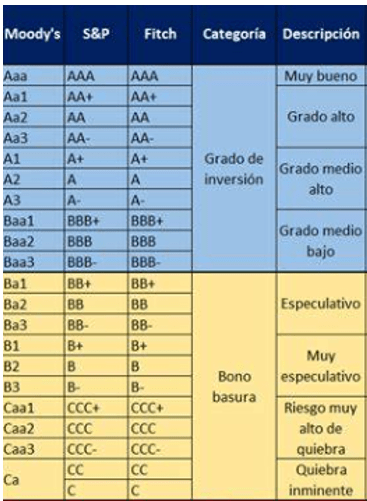
Aunque, ojo, estas agencias también fallan: mantuvieron la calificación AAA a Lehman Brothers un día antes de su quiebra.
No está de más ser escéptico.
Otros riesgos incluyen:
- Riesgo de liquidez: No poder vender antes del vencimiento
- Riesgo de reinversión: No poder reinvertir los cupones al mismo tipo
- Riesgo de rescate: Que se ejecute una amortización anticipada (sobre esto tengo una anécdota personal que te contaré en el siguiente artículo)
Comprando bonos: el mercado primario
 La primera opción es comprar directamente en la emisión, al precio nominal (generalmente 1000€ por bono). Hace un año, la deuda española ofrecía hasta un 4% anual, una oportunidad estupenda.
Las letras españolas, al ser de cupón cero, se compran con descuento (por ejemplo, 961€) y luego te devuelven el nominal (1000€).
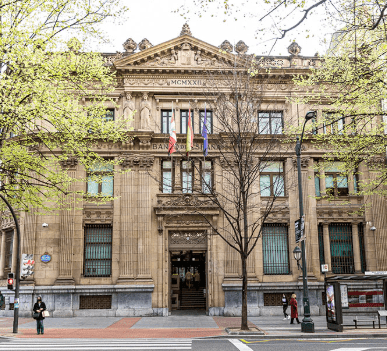
Puedes comprarlas en el Banco de España (donde hubo colas kilométricas) o en la página oficial del Tesoro (aunque necesitas certificado digital y la web no es precisamente amigable).
También puedes comprar a través de tu banco, pero te cobrarán comisiones que pueden ser considerables.
La ventaja del mercado primario es que compras al precio de emisión y, si mantienes hasta el vencimiento, simplemente cobras lo prometido. Simple y directo.
Pero, ¿qué pasa si necesitas vender antes? ¿Cómo funciona el mercado secundario? ¿Qué brokers te permiten operar con bonos? ¿hay alguna herramienta que ayude?
Todo eso y más en la segunda parte de este artículo. ¡No te lo pierdas!
¿Te ha resultado útil esta información? ¿Tienes experiencia invirtiendo en renta fija? ¡Comparte tus comentarios abajo!


Gracias y muchas Gonzaga.
Muy interesante. Espero los próximos artículos.
Tengo cosas interesantes que contar! 🙂
Siempre interesantes y útiles los artículos de slowinver, pero obtener esa rentabilidad media del 4-5% con RF anual me parece utópico. Por cada año que los fondos de RF dan una buena rentabilidad hay otros 3-5 que es muy pobre o negativa, y en los años malos multiplican por 3 o 4 el resultado de los buenos…pero en negativo. Asi, la rentabilidad media de la mayoría de fondos RF es es muy pobre o negativa a 10 años o más.
Parecido comprando letras o bonos al BE, a largo plazo consigues rentabilidades medias muy pobres, incluso negativas, porque muchos años dan rentabilidades muy bajas o negativas (rentabilidad letras tesoro a 12 meses en España: negativa desde oct2015 a abr2022 ¡casi 6 años en negativo!; casi 0% desde jun2014 a oct2015; menos de 1.5% desde ene2013 hasta mayo2014,…)
fuente de datos, incluye el gráfico 2010-2025 letras tesoro a 12 meses en España: https://datosmacro.expansion.com/deuda/espana/tesoro/letras-12-meses
Buen comentario Manuel! Todo tiene matices.
Pero el periodo que comentas ha sido uno de los periodos de menor inflación y menor rendimiento de los bonos de la historia. Es muy improbable que se repita un periodo de inflacion tan baja en mucho más tiempo.
Y si miramos bonos españoles, la comparativa con la renta variable española sale muy bien, porque el ibex35 entre 2010 y 2025 ha dado pérdidas del -3,2% (sin dividendos)
Pero sobre todo, mirando series históricas más largas, vemos que los bonos dan mejores rentabilidades. Entre 1926 y 2019, el rendimiento de los bonos ha sido en promedio del 5,3% :
Lo comentan en :
https://advisor.visualcapitalist.com/investment-returns-over-history/?form=MG0AV3
Aparte, los bonos corporativos tienen mayor rentabilidad. Hay que tenerlos en cuenta.
Pero sí, depende de la época, los bonos gubernativos pueden dar rendimientos más bajos del 3% o 4%.
Un saludo y gracias por el debate!