 Seguro que lo has leído más de una vez estos meses: «la bolsa americana está cara».
¿Es cierto? ¿Realmente está cara? Y, ¿cara comparada con qué?
He escrito una mini-serie de dos artículos donde explico cómo saber si está cara la bolsa, y en qué nos puede afectar a los resultados de nuestras inversiones.
En esta primera parte veremos dos indicadores: el famoso CAPE, y otro que casi nadie usa en España, el ECY. Y en la segunda parte, qué hacer con ellos para invertir sin sufrir caídas del 50%.
Vamos a ello.
Primero, el PER: cuánto pagas por cada euro de beneficio
Imagina que te ofrecen comprar la panadería de tu barrio. Gana 50.000 euros al año y piden por ella 500.000 euros.
Si la compras, estás pagando 10 veces sus beneficios. Eso es el PER: precio dividido entre beneficio. Un PER de 10.
Dicho de otro modo: si todo sigue igual, cada año la panadería te devuelve un 10% de lo que pagaste (50.000 entre 500.000). En 10 años tus beneficios te han pagado la inversión. Si en vez de 500.000 te pidieran un millón, el PER sería 20, y tu rentabilidad, un 5%.
Cuanto más alto el PER, más caro compras.
En la bolsa es lo mismo, y las empresas cotizadas suele tener PER de 10 a 20, aunque hay bastantes en PERs extremos, más de 100, o cerca de 0. En general, por debajo de 15, se consideran baratas.
El problema del PER, y la solución de Shiller
El PER tiene una trampa: los beneficios suben y bajan mucho con la economía.
En 2009, en plena crisis, los beneficios de las empresas americanas se hundieron. Al bajar el denominador (los beneficios), el PER se disparó y parecía que la bolsa estaba carísima… justo en el mejor momento para comprar de las últimas décadas.
Es como valorar la panadería por lo que ganó el año del confinamiento. No tiene sentido.
El premio Nobel Robert Shiller propuso una solución muy sencilla: en vez del beneficio de un año, usar la media de los últimos 10 años, ajustada por inflación. Así se suavizan los años buenos y los malos. Es el CAPE, o PER de Shiller, del que ya hablé hace tiempo.
Este es el CAPE del S&P 500 desde 1980:
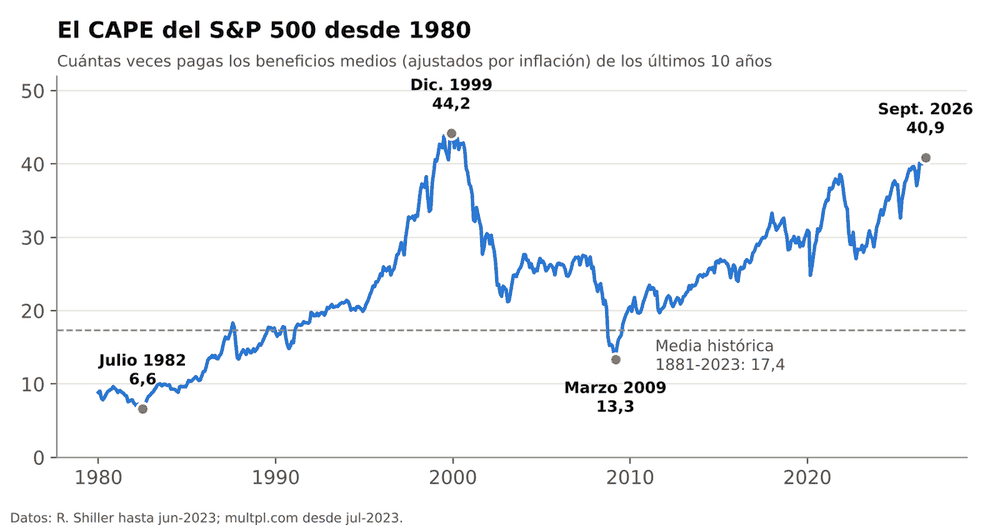
Fíjate en los extremos. En 1982 la bolsa americana estaba regalada: un CAPE de 6,6. En diciembre de 1999, en plena burbuja de las puntocom, llegó a 44,2. En marzo de 2009 volvió a 13,3.
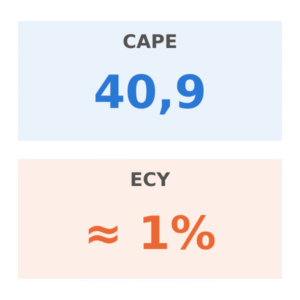
¿Y hoy? En septiembre de 2026 está en 40,9. Muy cerca del récord de 1999, y más del doble de su media histórica.
¿Para qué sirve esto?
Para saber qué rentabilidad puedes esperar en los próximos años.
He calculado qué pasó si comprabas el S&P 500 cualquier mes desde 1980, según el CAPE de ese momento, y cuánto ganaste en los 10 años siguientes:
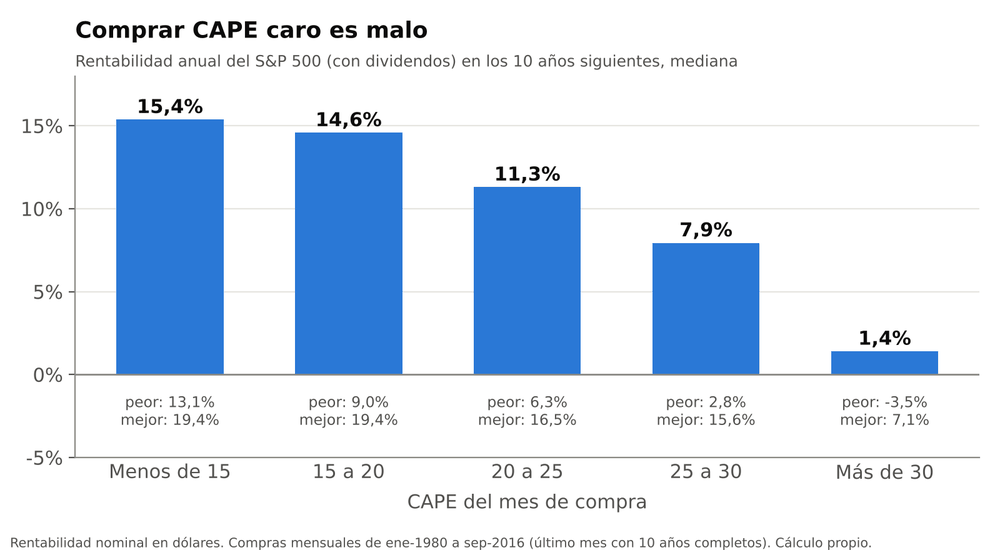
Conclusión: Comprar CAPE caro, es malo.
Comprando con un CAPE por debajo de 15, ganaste un 15,4% anual durante la década siguiente. Comprando por encima de 30, un 1,4%.
El calculo se basa en los periodos de 10 años consecutivos, iniciando cada período en un mes que va aumentando.
Casi todas las compras con CAPE por encima de 30 se hicieron entre mediados de 1997 y principios de 2002. Es decir, básicamente es un solo episodio, la burbuja tecnológica. Pero los escalones intermedios cuentan la misma historia.
La rentabilidad… ¿comparada con qué?
Aquí viene lo interesante, y lo que el CAPE no te dice.
Si das la vuelta al CAPE (1 dividido entre 40,9) te sale un 2,4%. Es lo que «rinde» la bolsa en beneficios por cada 100 euros que pagas.
¿Es poco un 2,4%? Depende de la alternativa. Si el banco te paga un 0%, como en 2020, es fantástico. Pero hoy el bono del Tesoro americano a 10 años paga en torno a un 4,8% (media de septiembre de 2026). Sin riesgo de que las empresas quiebren.
Claro que la inflación se come parte de ese 4,8%. En los últimos 10 años la inflación media en EEUU ha sido del 3,3%. Así que el bono, en términos reales, te deja en torno a un 1,4%.
Pues bien: la diferencia entre lo que rinde la bolsa y lo que rinde el bono, descontada la inflación, es el ECY (Excess CAPE Yield). Lo propuso el propio Shiller con dos colegas en 2020.
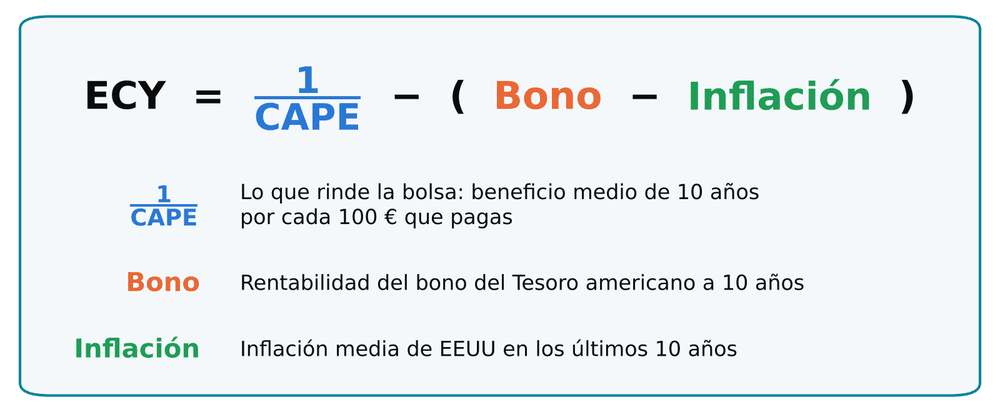
Con los datos de septiembre de 2026: 2,4% − (4,8% − 3,3%) = un ECY de alrededor del 1%. Y como el bono cerró septiembre por encima del 5%, hoy es todavía algo menor.
Dicho en cristiano: hoy la bolsa americana te paga un 1% anual más que un bono del Estado por aguantar todos sus sustos. ¿Te compensa?
Comprar ECY caro, es bueno. ¿Funciona?
He hecho lo mismo que con el CAPE: mirar qué pasó en los 10 años siguientes según el ECY del momento de la compra. Desde 1980:
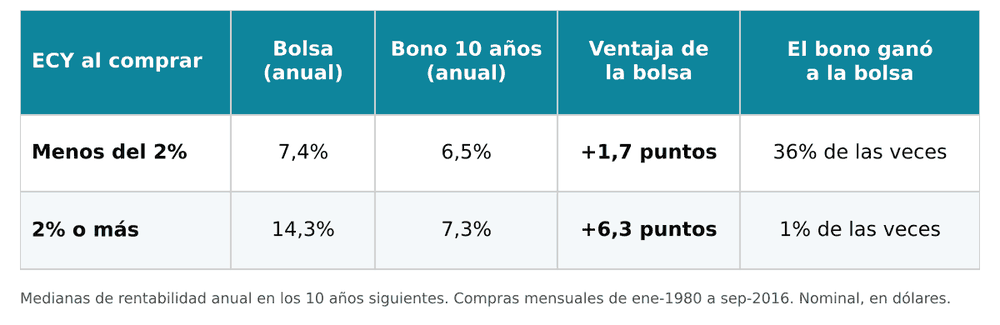
Con un ECY por debajo del 2%, la bolsa apenas ganó al bono, y uno de cada tres meses de compra el bono acabó ganando. Con el ECY por encima, la bolsa ganó prácticamente siempre, y por goleada.
Eso sí, ese +1,7 depende mucho de un solo episodio. Casi todos los meses en que ganó el bono son compras hechas entre 1998 y 2002, en plena burbuja o justo después: sus 10 años siguientes incluyeron el desplome de 2000-2002 y el de 2008. Las compras con ECY bajo de principios de los 90 o de 2003-2007 aún ganaron al bono, aunque por poco.
Y no es cosa de estos 45 años. Con la base de datos de Shiller desde 1881, cuando el ECY estaba por debajo del 1%, la bolsa sólo sacó al bono un 0,8% anual en la década siguiente.
¿Y hoy qué dice?
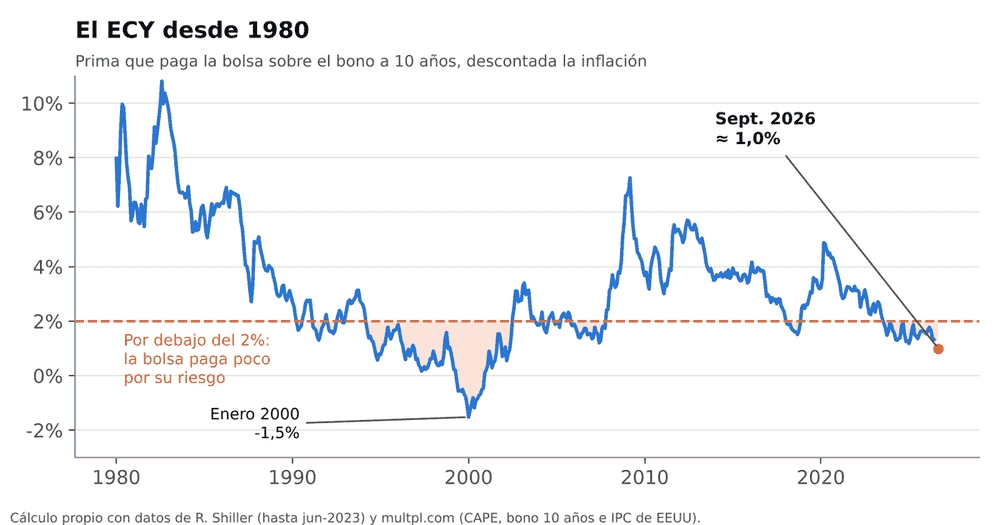
El ECY lleva por debajo del 2% desde agosto de 2023, y ahora está en el nivel más bajo desde 2002. Sólo estuvo peor durante la burbuja de las puntocom, cuando llegó a ser negativo.
Es decir: la bolsa americana nunca había pagado tan poco por su riesgo desde hace 24 años.
Lo que el ECY no te dice
Antes de que corras a vender, una advertencia importante.
En enero de 1995 el ECY ya estaba por debajo del 1%. El S&P 500 cotizaba a 470 puntos. Cinco años después, en agosto de 2000, estaba en 1.518. Más del triple.
Y pasó parecido en 2024 y en 2025.
O sea que el ECY es un termómetro, no un reloj. Te dice si la bolsa está cara frente a los bonos, y qué rentabilidad es razonable esperar a 10 años. Pero no te dice si la bolsa va caer en breve, o si puede seguir subiendo.
Un episodio de fiebre puede durar mucho, y sólo te lleva al hospital tras pasar un tiempo. Aún asi, si tienes fiebre (es decir la bolsa tiene ECY bajo), ándate con ojo..
En todo caso, he buscado como aprovechar esto del ECY para crear una regla sencilla que permita ganar dinero con menor riesgo.
Lo cuento en un segundo artículo, Ya te adelanto que las primeras pruebas no me funcionaron. Pero como soy insistente, creo que he encontrado un método sencillo que sí evita caídas.
La semana que viene.
Cómo calcular tú mismo el ECY
No hace falta ningún programa. Tres datos, todos gratis en la web multpl.com:
- El CAPE: en la página Shiller PE Ratio. Hoy, 40,9.
- El bono a 10 años: en 10 Year Treasury Rate. En septiembre, un 4,8% de media.
- La inflación media de 10 años: en US CPI busca el IPC más reciente y el de hace 10 años. Divide uno entre otro, eleva el resultado a 0,1 y réstale 1. Por ejemplo: (333,92 / 240,63)^0,1 − 1 = 3,3%.
Y aplicas la fórmula. Si no quieres hacer cuentas, GuruFocus publica el dato ya calculado (Shiller Excess CAPE Yield). Puede diferir unas décimas del mío según cómo midan la inflación, pero la foto es la misma.
¿Tú cómo lo ves? ¿Te compensa un 1% de prima por estar en bolsa americana? Te leo en los comentarios.


El ECY es tramposo, es el PER de la RV restándole el del bono, si lo miran como el PER de toda la vida se confunden.
Puede ser..
Buen trabajo