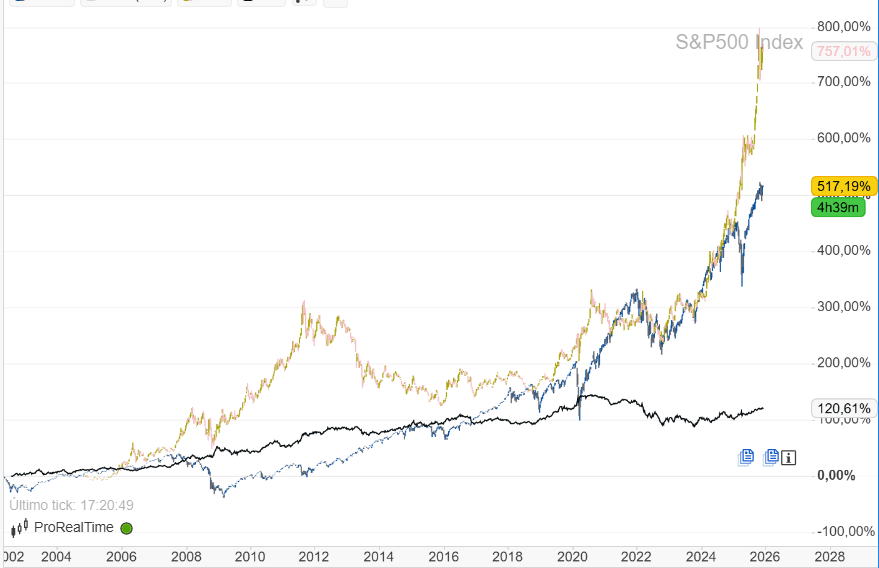
Pero lo interesante es la correlación negativa.
- Vemos que la renta fija subió mucho más que el SP500 después del año 2008. Durante estos años la renta fija compensaba las pérdidas de la renta variable. Aunque a partir de 2016, el SP500 de nuevo supera a la renta fija.
- En el caso del oro, vemos que subió también más después del 2008. A partir del 14/15, subía más la renta variable, y los últimos dos años, de nuevo el oro supera al SP500.
Este comportamiento diferente permite hacer un portafolio conjunto más estable.
Esto sucede pese a que la descorrelación no es total, como se ve en esta tabla de correlaciones:
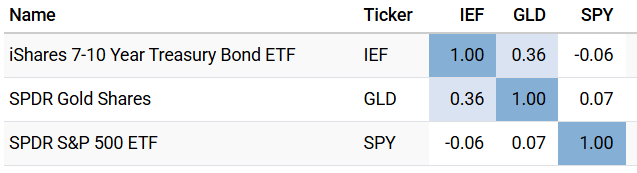
Usando los ETFs de renta fija a 10 años (IEF), oro (GLD) y Sp500 (SPY), vemos que:
-
- La renta fija tiene relación negativa con el SP500 (el índice es -0,06). Es decir, se comporta un poco al revés.
- La renta fija se comporta algo parecido al oro (índice 0,36, se parece en un 36%)
- Y el oro a su vez es prácticamente independiente del SP500 (índice 0,07, casi 0)
He visto en el canal de bolsacava que, usando estos activos en las siguientes proporciones:
- 50% en renta fija a 10 años
- 30% en SP500
- 20% en oro
La cartera conjunta tiene una revalorización constante desde los años 70:
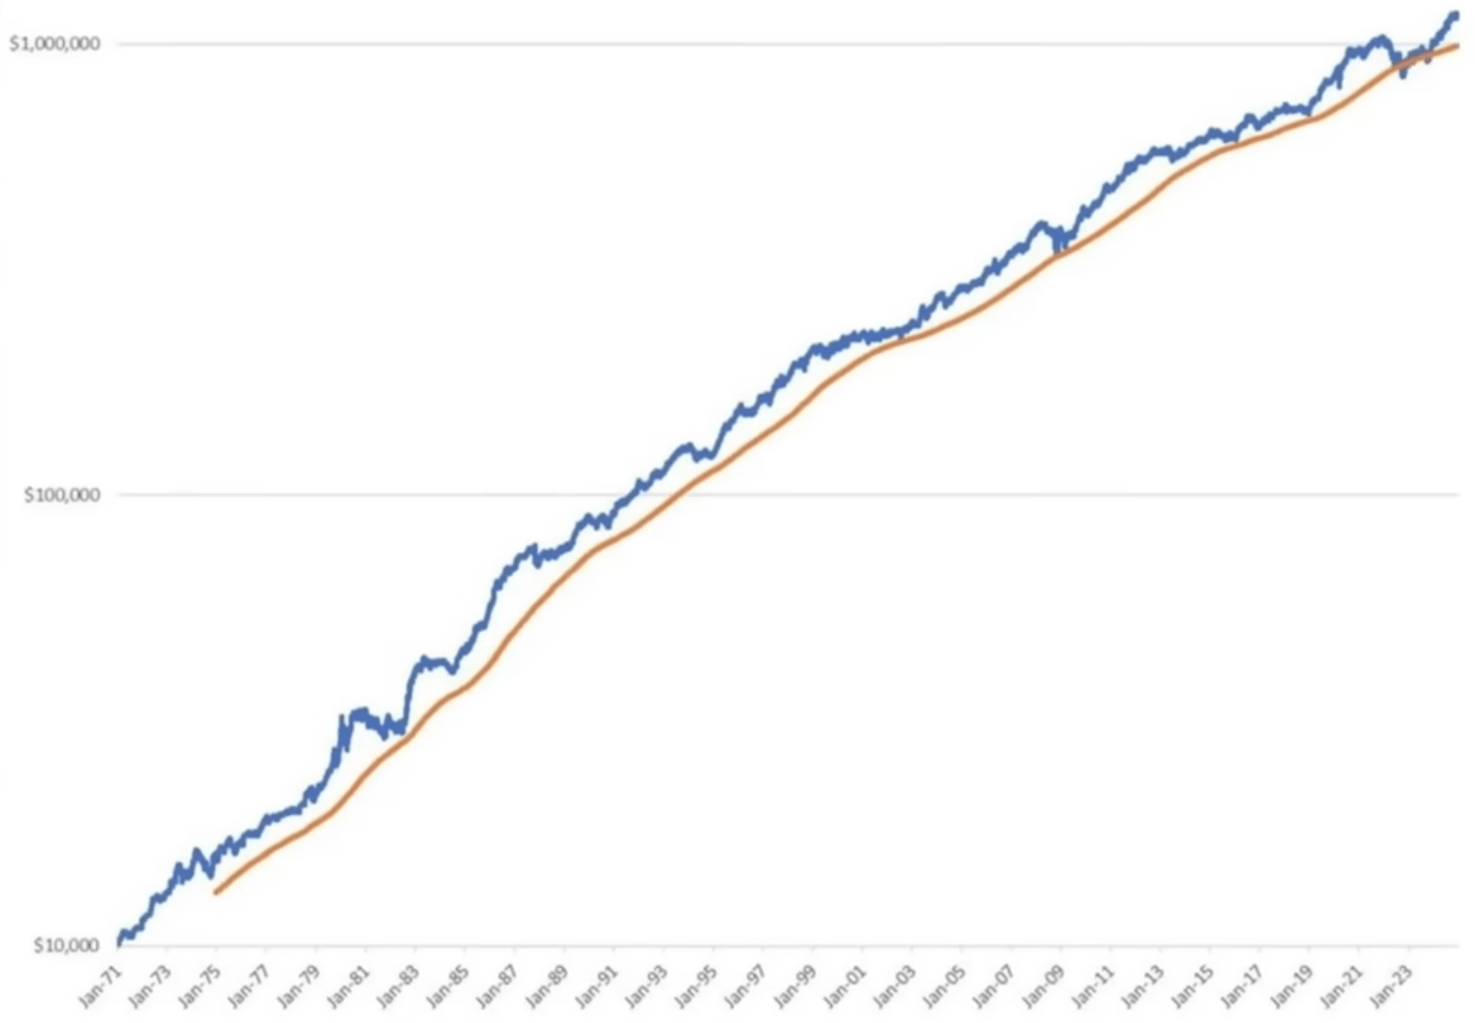
Esto es muy remarcable. Y se supone que esta
es el tipo de inversión que hacen las personas con mucho dinero, cuando van orientadas al largo plazo.
Desde luego, yo le veo sentido.
Sin embargo, he querido comprobarlo con mis propios datos, usando todo el histórico conjunto de los ETFs SPY, GLD y IEF, que es desde el 2004.
Y con las mismas proporciones, obtengo esta gráfica de resultados:
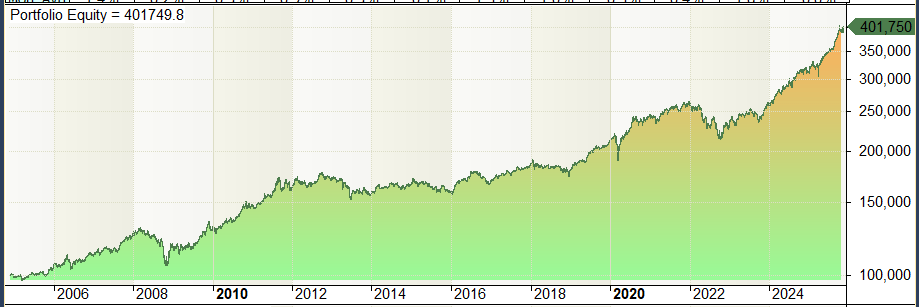
En efecto, los 3 activos consiguen subir durante más de 20 años.
La rentabilidad promedio anual es del 6,8%
Y la peor racha de pérdidas es de sólo el -19,2%.
Tiene lógica que la racha de pérdidas sea baja porque invertir la mitad del dinero en renta fija siempre va a dar mayor estabilidad al conjunto.
Sin embargo, por si acaso esto es una sobreoptimización, he querido comprobar la misma inversión, pero igualitaria.
Es decir, al 33,3% en cada activo.
Estos son sus resultados:
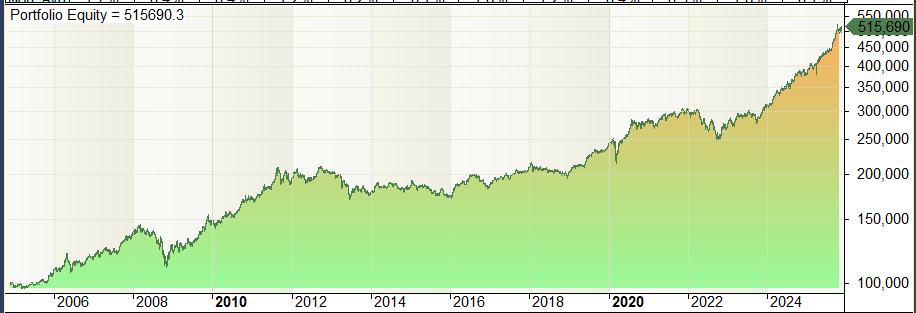
Mejor que antes. Su rentabilidad promedio anual sube al 8,1%.
Y su peor racha de pérdidas, que ocurrió en 2008, es del -23,6%. No es muy grande, bastante soportable.
¿Y como lo hace el SP500 en el mismo período de tiempo?
Rentabilidad anual 8,6%, ligeramente superior.
Pero la peor racha de pérdidas, -56,4%: Fue en el 2008 también, y esa es una cifra no aceptable. No se puede soportar perder más de la mitad del capital.
Es decir, estos tres activos, en términos de rentabilidad /riesgo, realmente pueden dominarlos a todos, como el señor de los anillos.
Pueden ganar dinero con relativamente poco riesgo, como llevan haciéndolo desde el año 71.
 Últimamente estoy comprobando una combinación de activos que resulta muy prometedora, una combinación de 3 activos que gana siempre, si miramos el largo plazo: Renta fija, renta variable y oro.

Muy parecido a la cartera permanente, la cual me gusta mucho. Estudiaré tus 2 variantes. Son fáciles de implementar. Gracias por compartir tu conocimiento, nos ayuda muchísimo.
Solo quería darte las gracias por la newsletter. La sigo de forma habitual porque realmente aprendo con cada entrega y siempre me llevo buenas ideas para reflexionar y aplicar.
Aprovecho también para comentarte algo que me ronda últimamente: el enfoque de destinar parte de la cartera a renta fija. Tradicionalmente ha sido casi un “must”, pero últimamente no termino de verlo tan claro. Tengo la sensación de que muchos estados que históricamente se consideraban riesgo 0 están estirando demasiado la cuerda, y en algún momento eso podría pasar factura.
Gracias a los dos por vuestras palabras!
Respecto a lo de la renta fija: esa sensación de mayor riesgo la tengo yo también.
El nivel de endeudamiento, y la rebaja de calificaciones de las deudas nacionales más clásicas, que en algunos caso bajan del grado de inversión, empiezan a ser preocupantes.
Una posible alternativa que estoy estudiando es sustituirlas por deuda corporativa.
Porque.. a quien prestarías tu dinero con más confianza: ¿a Apple o al gobierno americano? ¿O al gobierno español?
Es buena pregunta, eh? 🙂